Saldo e stralcio immobiliare: funzionamento e verifiche
Saldo e stralcio immobiliare spiegato: come funziona, chi partecipa e quali verifiche fare prima di avviare una trattativa con il creditore.
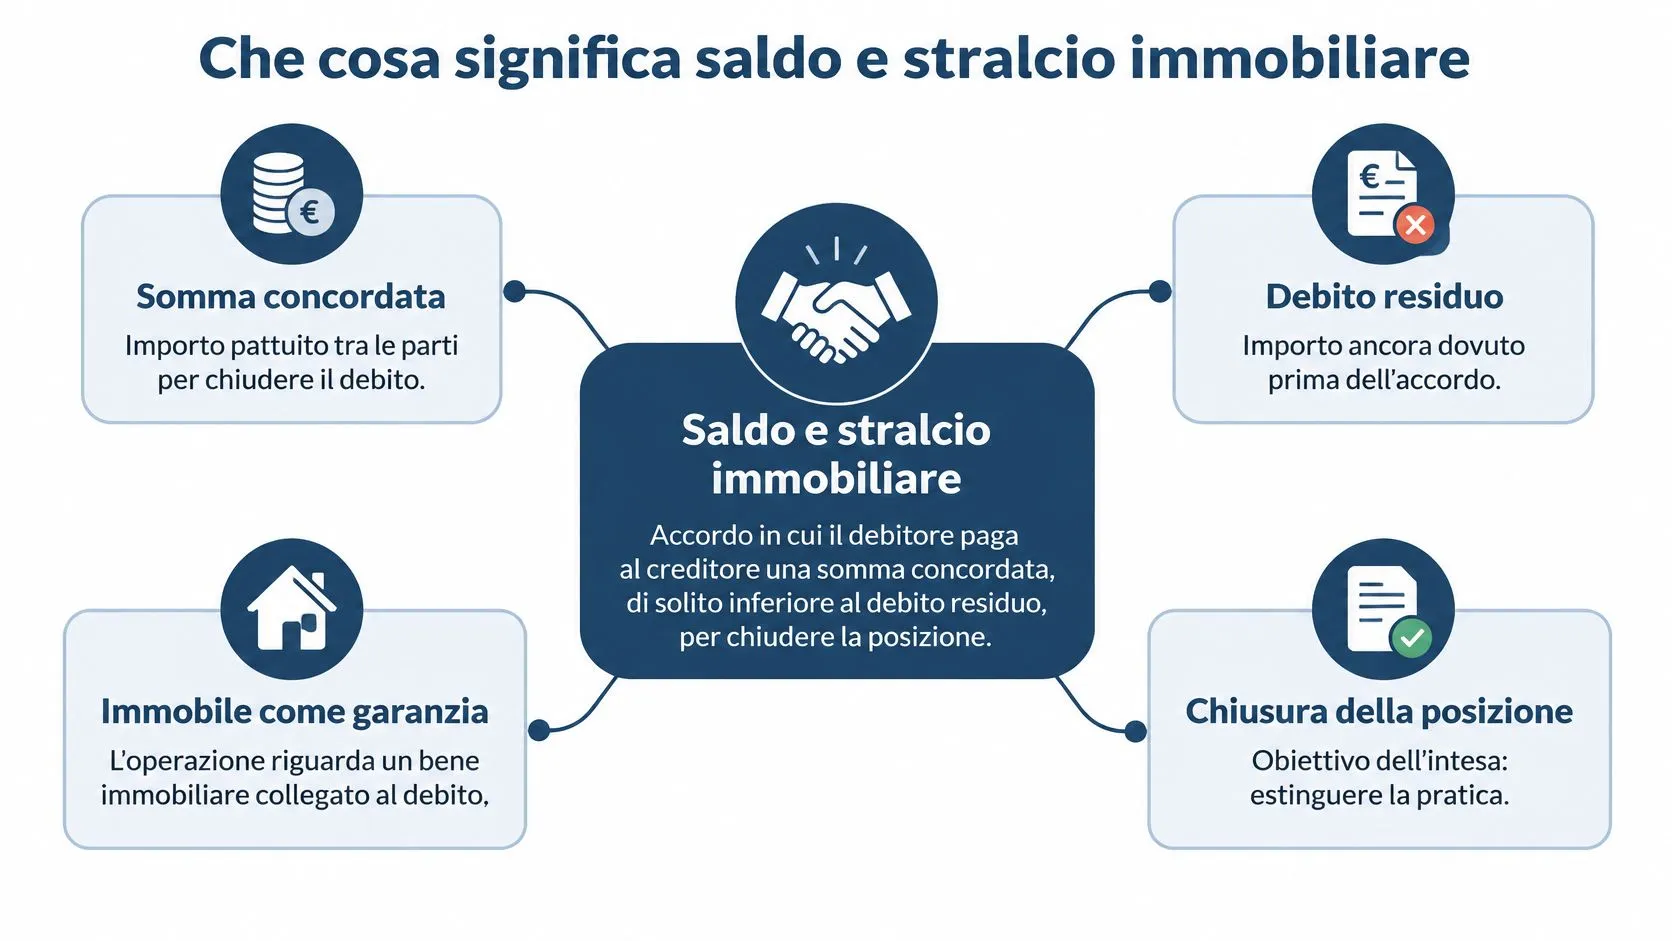
Il saldo e stralcio immobiliare è un accordo privato in cui il debitore paga al creditore una somma concordata, di solito inferiore al debito residuo, per chiudere la posizione e, quando possibile, fermare la vendita forzata dell’immobile. La cifra non esce da una percentuale di sconto: esce dal valore netto che quel creditore recupererebbe comunque con la vendita, al netto di tempi e costi.
Sei davanti a un annuncio sotto mercato in zona Crescenza, o a un appartamento che il proprietario ti mostra di persona. Ti dice che c’è un pignoramento, che la banca lo sta pressando e che “con un saldo e stralcio si chiude tutto al 40% del debito”. Qualcuno ti ha già mandato una bozza di proposta. Prima di firmare qualsiasi cosa, la domanda utile non è quanto sconto chiedere, ma se la procedura è ancora aperta e se quell’immobile può davvero essere trasferito e rivenduto. Il resto viene dopo, e viene dai documenti.
Indice
- Che cosa significa saldo e stralcio immobiliare
- Quando il saldo e stralcio non conviene
- Chi partecipa alla trattativa e quale ruolo ha
- Quali verifiche fare prima di avviare una trattativa
- Come calcolare il prezzo massimo partendo dal valore netto
- Come si svolge una trattativa di saldo e stralcio passo per passo
- Errori da evitare nella trattativa
- Domande frequenti e quando chiedere un’analisi prima di trattare
Che cosa significa saldo e stralcio immobiliare
Un creditore che sa di dover rincorrere una fattura per anni, tra spese legali e un prezzo d’asta incerto, spesso preferisce incassare meno e subito. Il saldo e stralcio immobiliare nasce da questo scambio. Il saldo è la somma che il debitore versa per chiudere la posizione. Lo stralcio è la rinuncia del creditore alla parte restante del debito: ciò che manca all’appello viene stralciato, cancellato, e con esso la garanzia sull’immobile viene liberata. L’incasso certo di oggi pesa più del recupero teorico scritto sulla carta.
Serve un po’ di lessico, perché questi termini tornano in ogni documento della trattativa. I crediti deteriorati sono le posizioni che una banca considera a rischio: la Banca d’Italia li definisce come sofferenze, inadempienze probabili e crediti scaduti o sconfinanti deteriorati. La garanzia reale è l’ipoteca iscritta sull’immobile: se il debito non viene pagato, quel bene risponde. Il pignoramento è l’atto con cui il creditore mette formalmente il bene dentro la procedura. L’esecuzione immobiliare è il percorso che porta alla vendita forzata all’asta.
Questo lessico spiega anche perché il creditore può accettare meno del dovuto. Le banche cedono regolarmente i crediti deteriorati a investitori specializzati per una frazione del loro valore lordo, e il prezzo medio varia da portafoglio a portafoglio. Ogni cessione a sconto conferma lo stesso principio: per chi detiene il credito, un incasso sicuro vale più del valore nominale pieno.
Quella frazione è una media calcolata su migliaia di posizioni cedute. Non è una percentuale che si applica al singolo immobile, al singolo creditore o alla singola trattativa. Chi ti propone una cifra di chiusura fissa, letta su qualche report di mercato, ha trasformato una statistica in una regola che non esiste. Il punto di partenza resta un altro: prima ancora di parlare di cifre, l’accordo regge solo se il creditore può davvero stralciare il debito e liberare la garanzia su quell’immobile specifico.
Regola di lavoro: la trattativa confronta la somma offerta con il valore netto che il creditore recupererebbe comunque vendendo, dopo aver pagato tempo, spese e rischi. Se la tua offerta è più alta di quel netto, hai già perso.
Quando il saldo e stralcio non conviene
Il saldo e stralcio non è il percorso predefinito per ogni proprietario indebitato. È una procedura selettiva, e funziona quando debito, valore realizzabile e tempi di esecuzione non stanno insieme.
Il contesto non è da allarme generale. La Banca d’Italia indica un tasso di ingresso in default dei mutui pari allo 0,6% nei primi nove mesi del 2025, su livelli storicamente bassi, come riporta il Rapporto di stabilità. Tradotto: la maggior parte dei proprietari indebitati non ha bisogno di questa operazione, e chi la propone a tutti sta vendendo un prodotto, non risolvendo un problema.
Vale la pena confrontare le strade possibili prima di innamorarsi dell’accordo.
| Alternativa | Quando conviene valutarla | Cosa verificare prima |
|---|---|---|
| Ristrutturazione del debito | rate sostenibili e debito non troppo sopra il valore del bene | capacità di pagare e tenuta nel tempo |
| Vendita ordinaria | il valore di mercato copre il debito e i costi | tempi reali di vendita nella zona |
| Conversione del pignoramento | la procedura è avviata ma esiste liquidità | importo da versare e termini del giudice |
| Accordo con il servicer | il credito è gestito da un intermediario | chi ha il mandato per firmare |
| Saldo e stralcio | debito sopra il valore netto recuperabile | stato della procedura e liberazione dei garanti |
Poi ci sono i segnali che l’operazione è fragile: debito molto superiore al valore netto, vendita già fissata a breve, immobile occupato, più ipoteche in ordine diverso, garanti esposti.
- Debito fuori scala: se il valore netto realizzabile è una frazione del debito, il creditore ha poco incentivo a trattare.
- Data d’asta vicina: con l’avviso già pubblicato, ogni giorno tolto alla trattativa pesa.
- Immobile occupato: allunga la liberazione e abbassa il prezzo che un acquirente finanziato accetta.
- Più ipoteche: ogni cancellazione ha un costo e un passaggio notarile.
- Garanti coinvolti: un accordo che non li riguarda può lasciarli esposti anche dopo la chiusura.
E resta il punto più scomodo: un accordo scritto male può lasciare il debitore senza casa e con un debito residuo ancora aperto, se la rinuncia agli atti non è chiara o se l’accordo non copre tutti i creditori. Su clausole, liberatorie e conseguenze fiscali l’ultima parola è del notaio, dell’avvocato e del commercialista.
Chi partecipa alla trattativa e quale ruolo ha
Lo schema mentale sbagliato è pensare a due parti che si stringono la mano. Nella pratica firmano in pochi e possono fermare tutto in molti.
Il triangolo di base è debitore, creditore e, quasi sempre, un servicer che gestisce il credito per conto del titolare, spesso con un mandato limitato: propone, tratta, ma non decide su tutto. Quando la procedura è aperta entrano in scena il custode giudiziario, che conserva l’immobile e ne organizza l’accesso, il professionista delegato, che gestisce la vendita e riceve le offerte, e il giudice dell’esecuzione, che autorizza gli atti e decide su sospensioni e vendita.
| Soggetto | Ruolo | Cosa firma o decide |
|---|---|---|
| Debitore | paga la somma concordata e chiede la chiusura del debito | firma l’accordo e l’eventuale rinuncia alla procedura |
| Creditore (banca o intermediario) | titolare del credito e della garanzia | decide se accettare la somma e a quali condizioni |
| Servicer | gestisce il credito per conto del titolare | propone e tratta, spesso con mandato limitato |
| Cessionario del credito | acquirente del credito deteriorato | valuta se conviene incassare la somma offerta |
| Garante o terzo datore d’ipoteca | risponde del debito o ha messo a garanzia il proprio immobile | va coinvolto, perché la chiusura deve riguardarlo |
| Custode giudiziario | conserva l’immobile e organizza l’accesso | riferisce su occupazione e stato del bene |
| Professionista delegato | gestisce la vendita nelle procedure delegate | riceve le offerte e segnala il prezzo minimo |
| Giudice dell’esecuzione | controlla la procedura e autorizza gli atti | decide su sospensioni e vendita |
| Notaio | redige o verifica l’atto di trasferimento e le cancellazioni | controlla titoli e gravami |
| Acquirente finanziato | compra con mutuo | la banca decide su perizia e tempi di erogazione |
La differenza tra i due mondi si capisce con un’immagine sola: la trattativa privata è una porta che l’altra parte può chiudere quando vuole; la vendita giudiziaria è un’aula con regole fissate prima, dove non si negozia nulla.
Chi compra e non è parte dell’accordo debitore-creditore deve farsi dire per iscritto quali garanzie riceve. Avvocato per la bozza, notaio per l’atto e le cancellazioni, commercialista per il trattamento fiscale: nessuno dei tre è un lusso. Il metodo che usiamo sui nostri progetti tra Milano e Bresso parte sempre da qui, da chi firma e da chi può far saltare il tavolo.
Prima di discutere il prezzo, sappi chi firma, chi non firma e chi ha il potere di bloccare la vendita.
Quali verifiche fare prima di avviare una trattativa
Un’offerta alta può comunque arrivare tardi: se la vendita è già fissata o sul bene restano ipoteche e pignoramenti da cancellare, lo sconto non basta. Prima stabilisci due cose: la procedura è ancora aperta e l’immobile può davvero passare di mano. Poi parli di cifre.
Il riferimento operativo è il fascicolo esecutivo. Il Ministero della Giustizia pubblica le statistiche SIECIC, il Sistema Informativo per le Esecuzioni Civili Individuali e Concorsuali, che comprende i registri delle esecuzioni immobiliari e rende disponibili dati trimestrali e annuali. Per il Tribunale di Milano, il monitoraggio ufficiale del Ministero della Giustizia copre il periodo 2023-30 giugno 2025: consistenze e andamento delle procedure aiutano a capire quanto si muove il principale mercato regionale. Le informazioni sulle vendite pubblicate e sulle offerte arrivano dal Portale delle Vendite Pubbliche.
La checklist, nell’ordine in cui si compila
| Verifica | Dove trovarla | Perché conta |
|---|---|---|
| Stato della procedura e numero di ruolo | fascicolo esecutivo, Portale Vendite Pubbliche | stabilisce se la vendita è in corso e chi va coinvolto |
| Vendita già fissata o esperimenti deserti | avviso di vendita, Portale Vendite Pubbliche | con una data vicina, il tempo per trattare è poco |
| Offerte già presentate | Portale Vendite Pubbliche, professionista delegato | indica il livello di prezzo già visto e la concorrenza |
| Titolarità, ipoteche e pignoramenti | visura ipotecaria, certificato catastale | ogni gravame va cancellato, con costi e tempi da stimare |
| Occupazione e costi di liberazione | verbale di accesso, custode giudiziario | un immobile occupato allunga tempi e costi |
| Conformità urbanistica e catastale | perizia, pratiche edilizie del Comune interessato | abusi o cambi d’uso non regolari riducono la liquidità |
| Debito reale, capitale, interessi, spese, compensi | nota di precisazione del credito, estratto conto del creditore | la somma proposta va confrontata con questo totale |
| Garanti e terzi datori d’ipoteca | atti di garanzia, atto di mutuo | un accordo può non liberare chi ha garantito |
Tre termini compaiono subito. La perizia è la valutazione del tecnico nominato dal tribunale: leggila sapendo che descrive lo stato al momento del sopralluogo, non oggi. L’avviso di vendita è l’annuncio con prezzo base, data e modalità di offerta. La visura ipotecaria è la ricerca su ipoteche, pignoramenti e trascrizioni; senza quella, stai comprando alla cieca.
Il debito non si copia dalla lettera del creditore. Va ricostruito sommando capitale, interessi maturati, spese della procedura, compensi del professionista e imposte, con una data di calcolo precisa. Un totale senza data invecchia ogni giorno.
Compila la tabella sul tuo fascicolo e chiedi al creditore o al professionista delegato i documenti che mancano, uno per uno.
Come calcolare il prezzo massimo partendo dal valore netto
Il prezzo massimo non si costruisce dal debito nominale. Si costruisce a ritroso dal valore netto che l’immobile può realisticamente rendere, e ogni voce che aggiungi abbassa il tetto.
Uno sconto percentuale uniforme non funziona, e i listini lo dimostrano. Nella ricerca ufficiale degli immobili del Tribunale di Como compaiono abitazioni con prezzi base da 12.000 a 213.000 euro e fabbricati commerciali da 120.000 euro. È la stessa forbice che trovi tra un trilocale in una zona liquida dell’hinterland e un laboratorio in un’area con poca domanda: due prodotti diversi, due calcoli diversi.
| Voce | Fonte del dato | Effetto sul prezzo massimo |
|---|---|---|
| Valore di rivendita prudenziale | OMI Agenzia delle Entrate e comparabili venduti, con anno del dato | punto di partenza, ridotto per prudenza |
| Costi di ristrutturazione | preventivo di impresa o computo metrico | riduce il prezzo massimo |
| Imposte, notaio e costi di trasferimento | consulenza di notaio o commercialista | riducono il netto recuperabile |
| Oneri finanziari | piano di finanziamento o costo del capitale | crescono con i tempi di uscita |
| Costi di possesso e tempi di vendita | stima del tempo di assorbimento della zona | più il tempo si allunga, più il costo cresce |
| Costi di liberazione dall’occupazione | stima del professionista e tempi della procedura | riducono il netto e spostano in là l’uscita |
| Provvigioni e costi di vendita | accordi con l’intermediario | riducono il netto |
| Margine minimo dell’investitore | decisione dell’investitore, non un dato di mercato | fissa il limite sotto cui non si tratta |
Un esempio a Milano, come metodo e non come prezzo
Prendi un bilocale in zona Quarto Oggiaro, a Milano, con un debito residuo che il creditore dichiara e che va ricostruito dal fascicolo. Il valore di rivendita prudenziale lo stimi sui comparabili effettivamente venduti nella stessa via o in quelle adiacenti e sui dati OMI dell’anno di riferimento. Da lì togli la ristrutturazione, le imposte, il notaio, gli interessi per i mesi necessari all’uscita, i costi di possesso e le provvigioni. Quello che resta è il netto.
Se il netto non copre il debito o non lascia il margine minimo, il prezzo massimo non esiste. Il fascicolo si scarta, e non è un fallimento: è il risultato corretto di un calcolo fatto bene.
La destinazione pesa quanto il quartiere. Un appartamento in area liquida può uscire in tempi ragionevoli, un laboratorio o un commerciale richiede una stima basata sulla domanda locativa e sui tempi di assorbimento. E l’analisi resta geolocalizzata: le procedure pendenti nei tribunali di Milano, Lodi e Como dicono che ogni fascicolo fa storia a sé, non che esista una media regionale da applicare.
Se hai un immobile da vendere e vuoi capire come si posiziona rispetto a questi numeri, puoi proporre il tuo immobile a Quantum RE. Il prezzo massimo è un tetto, non un obiettivo.
Come si svolge una trattativa di saldo e stralcio passo per passo
Nell’ordine giusto, i passaggi sono questi. Un controllo fatto tardi è il modo più comune di far saltare un accordo già scritto.
- Chiedi il dettaglio del debito, con la data di calcolo. Capitale, interessi, spese, compensi. Perché conta: senza una data, il totale cambia mentre discuti. Errore tipico: fermarsi alla lettera della banca.
- Stima il valore netto recuperabile con il metodo a ritroso. Quello è il tuo riferimento per l’offerta. Errore tipico: partire dal prezzo dell’annuncio o dal prezzo dell’asta.
- Verifica se la vendita è già fissata, e con quale regime. Nella vendita giudiziaria la procedura ordinaria privilegia la vendita senza incanto, con offerta scritta che indica prezzo, tempi e modalità di pagamento; la vendita con incanto è invece una gara immediata tra offerenti, dove il giudice stabilisce prezzo base, data, ora, aumento minimo, cauzione e termine per il versamento del prezzo, come spiega il Ministero della Giustizia. Nel saldo e stralcio privato, invece, non esiste un’offerta minima fissata dall’avviso.
- Guarda le soglie della vendita giudiziaria per capire quanto è credibile un’offerta. Il Tribunale di Monza, nelle sue disposizioni generali di vendita, considera inammissibile un’offerta oltre il termine dell’ordinanza, inferiore di oltre un quarto al prezzo dell’avviso, o con cauzione mancante o inferiore a un decimo del prezzo offerto. È una regola dell’asta, non del saldo e stralcio, ma ti dice quale ordine di grandezza un professionista considera serio. E non garantisce l’aggiudicazione: il delegato può rifiutare.
- Presenta l’offerta per iscritto. Importo, date di pagamento, condizioni sospensive, richiesta esplicita di rinuncia agli atti esecutivi.
- Fai rivedere la bozza da avvocato e notaio. Liberatoria, cancellazione delle ipoteche, posizione dei garanti, effetti fiscali. Poi chiudi solo contro documenti firmati: accordo, rinuncia alla procedura, atto di cancellazione dei gravami.
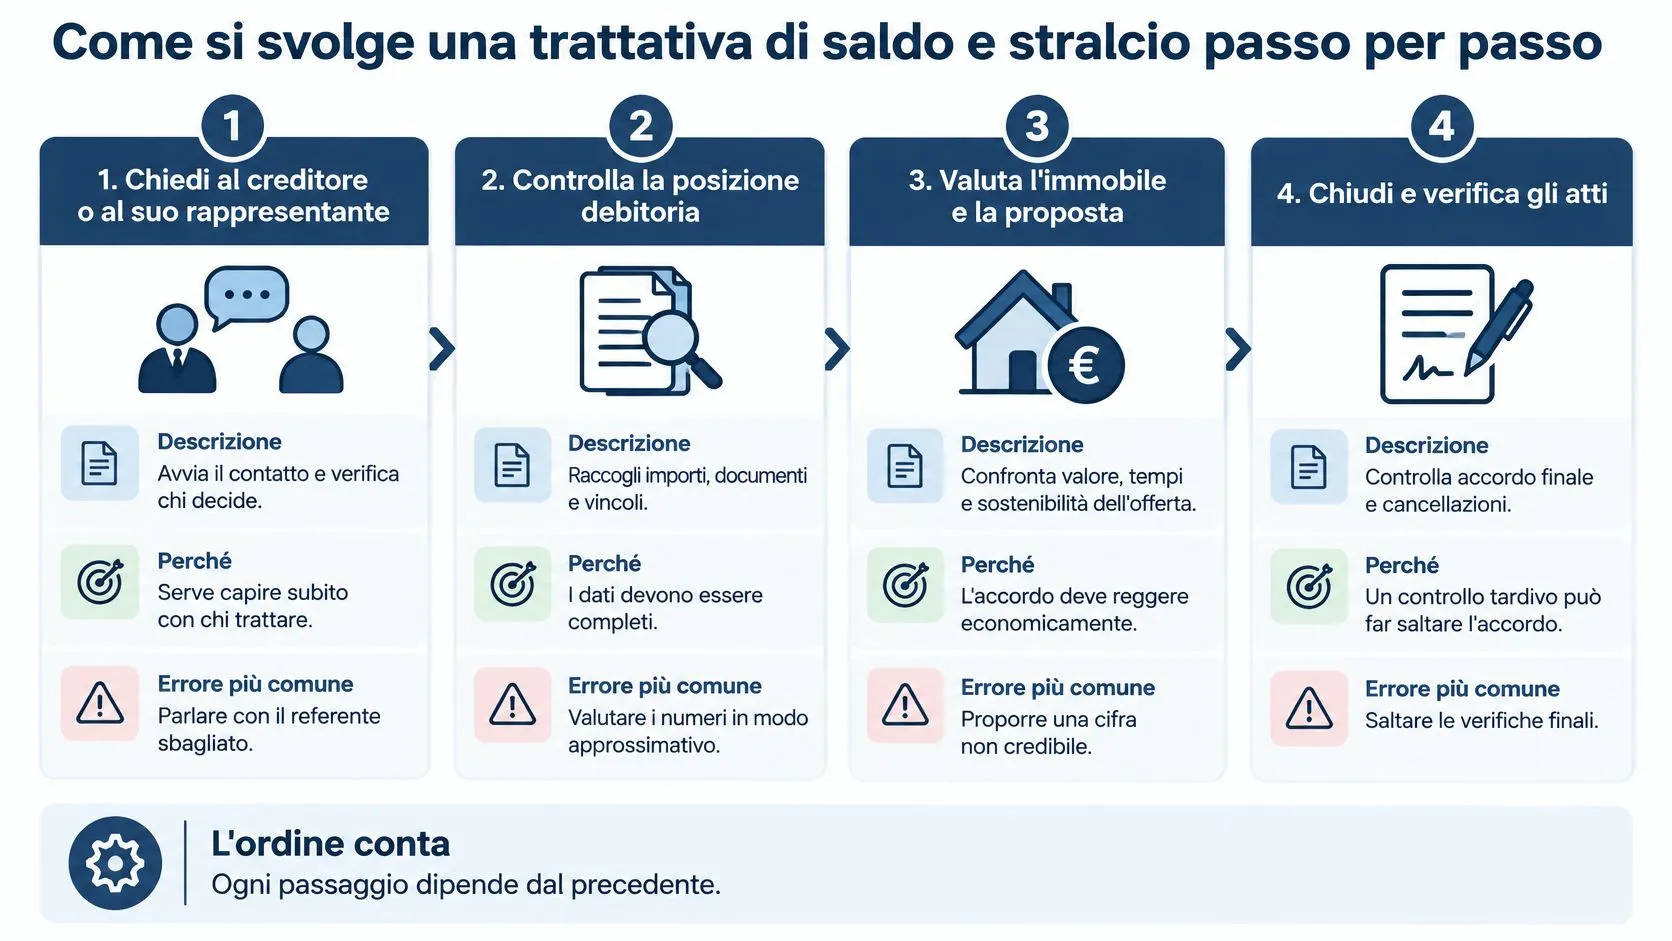
L’errore che costa più di tutti è pagare prima di avere in mano la rinuncia firmata. Un bonifico non ferma una procedura: la ferma un atto depositato.
Errori da evitare nella trattativa
Cinque errori che si vedono nei fascicoli, ognuno con una conseguenza che puoi verificare.
- Confondere il valore OMI con il prezzo che un acquirente finanziato pagherà. La perizia bancaria può uscire più bassa, e il mutuo si riduce o salta. Il valore OMI è un riferimento territoriale, non una promessa di incasso.
- Comprare un immobile con abuso edilizio o cambio d’uso non perfezionato. La banca può negare il finanziamento e la rivendibilità si restringe, anche se il prezzo sembra ottimo.
- Trascurare una locazione opponibile o l’occupazione. Allungano i tempi di uscita e aggiungono costi che nessuno aveva messo nel conto.
- Dare per cancellate le ipoteche senza l’atto notarile. La cancellazione non è automatica: si esegue con il notaio, con tempi e costi propri.
- Firmare un accordo che non copre i garanti o i terzi datori d’ipoteca. La posizione principale si chiude, quella di chi ha garantito può restare aperta.
Il contesto di mercato spiega perché questi errori pesano di più oggi. L’ABI rileva crediti deteriorati netti pari a 29,3 miliardi di euro ad agosto 2025, in calo dai 31,3 miliardi di dicembre 2024. Il numero aggregato scende, ma le posizioni che restano sono spesso le più complesse: immobili occupati, pratiche irregolari, più creditori in fila. È lì che la due diligence fa la differenza tra un’operazione e un problema.
La domanda da porsi prima di firmare è una sola: l’accordo è davvero eseguibile se l’atto o la cancellazione dei vincoli non possono essere fatti subito?
Domande frequenti e quando chiedere un’analisi prima di trattare
Il saldo e stralcio libera anche i garanti? Dipende da come è scritto l’accordo. La liberazione del debitore principale non si estende da sola a chi ha garantito o a un terzo datore d’ipoteca: la clausola va nominata in modo espresso, e prima di firmare conviene far leggere la bozza a un avvocato o a un notaio.
Posso offrire meno del valore di mercato? Sì, a condizione che il numero arrivi dopo il calcolo del valore netto e la verifica dello stato della procedura. Un’offerta presentata prima di quei due passaggi è una cifra senza base, e il creditore non ha motivo di prenderla sul serio.
Serve passare da un’asta? No, la trattativa privata è una strada reale. Se però una vendita giudiziaria è già fissata, i tempi si accorciano e lo spazio di manovra si riduce.
Quanto dura una trattativa? Non esiste una durata standard: la fissa il fascicolo. Pesano lo stato della procedura, quanti creditori devono firmare, i tempi del tribunale e chi detiene il mandato a chiudere.
Il saldo e stralcio cancella l’ipoteca da solo? No. La cancellazione richiede un atto notarile, con tempi e costi propri: vanno messi nel conto prima di formulare l’offerta.
Quando chiedere un’analisi prima di trattare? Quando il fascicolo contiene elementi che possono bloccare il trasferimento o la rivendita: un pignoramento in corso, più creditori in fila, documenti urbanistici da verificare, un immobile occupato. Se stai valutando un acquisto o un’asta su un immobile con un accordo in corso, puoi richiedere un’Analisi QRE dell’immobile: la lettura dei documenti, i controlli, il confronto con il mercato reale, tre scenari e un verdetto motivato. Nel nostro modo di lavorare ogni cifra ha la sua fonte.
Se l’immobile che stai guardando ha un pignoramento, un’ipoteca o una vendita già fissata, il punto di partenza è la verifica di cosa si può davvero trasferire, e il numero da offrire arriva solo dopo. Quantum RE legge perizie, avvisi di vendita, visure e documenti urbanistici, confronta i valori con il mercato reale e chiude il dossier con un verdetto motivato: GO, WATCH o scarta. Trovi il metodo e i progetti sul sito di Quantum RE, e se hai un fascicolo aperto puoi iniziare da lì.